Domain mehr-verkaufserfolg.de kaufen?
Wir ziehen mit dem Projekt
mehr-verkaufserfolg.de um.
Sind Sie am Kauf der Domain
mehr-verkaufserfolg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehr-verkaufserfolg.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
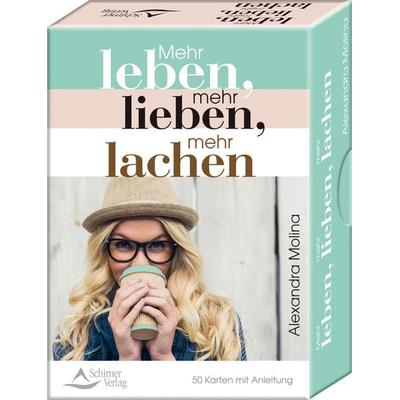
Mehr leben, mehr lieben, mehr lachenLebe Mehr, Sei Du Selbst. Liebe Mehr, Dich Und Die Ganze Welt. Lache Mehr, Du Bist Einzigartig. Diese 50 Karten Erinnern Uns Daran, Wie Stark, Frei Und Unendlich Wertvoll Wir Sind. Die Inspirierenden Weisheiten Und Liebevollen Gedanken Zeigen Uns...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
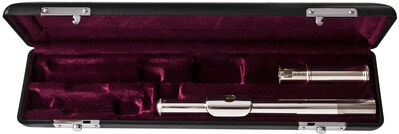
Jupiter JFLH700WX Conversion KitJupiter JFLH700WX Umbauset für JP-510E und JFL700 C-Loop Querflöte, Adapter Neusilber, versilbert, Flötenkopfstück Neusilber, versilbert, mit Sterlingsilber Kamin, identisch mit dem Kopf der JP511ES-SC (JP511RES-SC), Etui und Zubehör. In diesem Kit ist alles enthalten, was zum Umrüsten der JP-510E und JFL700 in eine gerade Querflöte ohne Wave Line Bogen benötigt wird: Adapter, Flötenkopfstück mit Sterlingsilber Kamin, Flötenetui und gefüttertes Bag. Statt des Wave Line Bogens einfach den Adapter in den Korpus stecken (Markierungen auf Adapter und Korpus zeigen die richtige Position an), das Kopfstück einstecken - fertig. Zum Transport kann dieses Instrument wie jede übliche Querflöte in das Etui gelegt und im Bag sicher verstaut werden235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Vertrieb und Marketing lernen & aufbauen - Vertriebsstrategie (Hypnose / Meditation) - Alfred Pöltel, Audio, 9783986469429Vertrieb Und Marketing Lernen & Aufbauen - Vertriebsstrategie (hypnose / Meditation) Von Alfred Pöltel, Gd Publishing, 978-3-9864694-2-9, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehr leben, mehr lieben, mehr lachenLebe Mehr, Sei Du Selbst. Liebe Mehr, Dich Und Die Ganze Welt. Lache Mehr, Du Bist Einzigartig. Diese 50 Karten Erinnern Uns Daran, Wie Stark, Frei Und Unendlich Wertvoll Wir Sind. Die Inspirierenden Weisheiten Und Liebevollen Gedanken Zeigen Uns...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Jupiter JFLH700WX Conversion KitJupiter JFLH700WX Umbauset für JP-510E und JFL700 C-Loop Querflöte, Adapter Neusilber, versilbert, Flötenkopfstück Neusilber, versilbert, mit Sterlingsilber Kamin, identisch mit dem Kopf der JP511ES-SC (JP511RES-SC), Etui und Zubehör. In diesem Kit ist alles enthalten, was zum Umrüsten der JP-510E und JFL700 in eine gerade Querflöte ohne Wave Line Bogen benötigt wird: Adapter, Flötenkopfstück mit Sterlingsilber Kamin, Flötenetui und gefüttertes Bag. Statt des Wave Line Bogens einfach den Adapter in den Korpus stecken (Markierungen auf Adapter und Korpus zeigen die richtige Position an), das Kopfstück einstecken - fertig. Zum Transport kann dieses Instrument wie jede übliche Querflöte in das Etui gelegt und im Bag sicher verstaut werden235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehr ist mehrMehr ist mehr , Regelspiele zur Förderung mathematischer Kompetenzen Frühe mathematische Förderung führt zu besserem mathematischem Können sowohl in der Vorschule wie in der Primarstufe. Dazu eignen sich Regelspiele für Kinder im Vorschulalter ganz besonders. Den Kern dieses Praxisbandes bilden deshalb Spiele, die in vielen Kindergärten in Deutschland, der Schweiz und Österreich intensiv erprobt wurden. In einer breit angelegten Untersuchung konnte die Wirksamkeit solcher Regelspiele belegt werden. Im Buch werden die Grundlagen zu Spiel und mathematischer Förderung prägnant dargestellt und 18 Regelspiele zur frühen mathematischen Förderung beschrieben. Die Spiele eignen sich für Gruppen von zwei bis fünf Kindern und ermöglichen in hohem Maße selbständiges Spielen und Lernen. Im Downloadmaterial finden sich Kartensets und umfangreiche Vorlagen zur Herstellung der Spiele für den Einsatz im eigenen Kindergarten und in der Schule. Der praxisorientierte Band richtet sich an Erzieherinnen und Erzieher sowie an Lehrende im Anfangsunterricht der Grundschule, die mit Spielspaß mathematische Kompetenzen fördern möchten. , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20151216, Produktform: Kartoniert, Redaktion: Hauser, Bernhard~Rathgeb-Schnierer, Elisabeth~Stebler, Rita~Vogt, Franziska, Seitenzahl/Blattzahl: 135, Keyword: Anfangsunterricht; Frühpädagogik; Regelkreise, Fachschema: Mathematik / Lehrermaterial, Fachkategorie: Unterricht und Didaktik: Mathematik, Bildungszweck: für die Vorschule~für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: VOS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: VOS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 228, Breite: 215, Höhe: 17, Gewicht: 484, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bühler, Janina: Mehr Ich. Mehr Du. Mehr Wir.Mehr Ich. Mehr Du. Mehr Wir. , Warum wir als Paar intensiver lieben, wenn wir uns selbst verwirklichen , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20230208, Produktform: Kartoniert, Autoren: Bühler, Janina, Illustrator: Kelén, Joana, Seitenzahl/Blattzahl: 253, Abbildungen: 33 farbige Abbildungen, Keyword: Beziehung; Beziehungsglück; Beziehungskrise; Beziehungsprobleme; Eheprobleme; Empathie; Freiheit; Freiraum; Glück; Konflikte lösen; Langeweile; Luft raus; Paar; Paarratgeber; Persönlichkeit; Selbstentfaltung; Selbstverwirklichung; Streit; Trennung verhindern; Unterstützung; Verbundenheit; erfolgreich; gemeinsam wachsen; glücklich; langfristig; sich neu in einander verlieben; sich wieder näher kommen; zu zweit; zufrieden sein, Fachschema: Paar (Partner)~Partnerschaft (zwischenmenschlich)~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung, Thema: Optimieren, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Ratgeber: Partnerschaft und Ehe, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Beltz, Julius, GmbH & Co. KG, Länge: 214, Breite: 137, Höhe: 24, Gewicht: 374, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783407867414, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.